Como criar um método pessoal de decisão para atravessar ciclos longos de incerteza institucional — com menos ansiedade e mais previsibilidade

Ciclos longos de incerteza não exigem respostas perfeitas, exigem método. Quando o cenário institucional permanece instável por meses ou anos, a ausência de um processo claro de decisão aumenta a ansiedade, estimula reações impulsivas e fragiliza qualquer planejamento. Um método pessoal não elimina riscos, mas organiza escolhas, reduz ruído e traz previsibilidade mesmo quando o ambiente externo não oferece. Este artigo apresenta um passo a passo prático para construir um método pessoal de decisão, adaptável a diferentes cenários institucionais, com foco em consistência, disciplina e clareza ao longo do tempo. Método é mais importante do que previsão Em ambientes instáveis, tentar prever o futuro com precisão costuma falhar. O que funciona melhor é ter um processo decisório robusto que permita ajustes graduais conforme novas informações surgem. Um bom método: Quando o método é sólido, a decisão deixa de ser reativa. Passo 1: definir objetivos inegociáveis Todo método começa com objetivos claros. Pergunte-se: Objetivos inegociáveis funcionam como limites de segurança. Eles impedem decisões que contrariem valores ou necessidades básicas em momentos de pressão. Passo 2: estabelecer critérios objetivos de decisão Critérios transformam informação em ação. Exemplos: Essas regras simples reduzem a influência emocional e tornam o processo previsível. Passo 3: selecionar poucos indicadores-chave Acompanhar tudo é inviável. Um método eficiente foca em poucos indicadores: Esses sinais, observados ao longo do tempo, são mais úteis do que dezenas de dados isolados. Passo 4: planejar por cenários, não por certezas Em vez de apostar em um único futuro, construa cenários: Para cada cenário, defina ações compatíveis. Isso evita decisões extremas e permite ajustes suaves. Passo 5: criar gatilhos claros de revisão Gatilhos dizem quando revisar, não como reagir. Exemplos: Com gatilhos definidos, você revisa por método, não por ansiedade. Passo 6: adotar revisões periódicas programadas Além de gatilhos, um calendário de revisão (mensal ou trimestral) ajuda a: Revisões programadas substituem urgência por rotina. Passo 7: registrar decisões e critérios Registrar por que uma decisão foi tomada cria memória decisória. Anote: Esse registro protege contra decisões contraditórias quando o ambiente fica confuso. Passo 8: proteger o método do ruído emocional Métodos falham quando emoções dominam. Para proteger o processo: Menos ruído melhora a qualidade da decisão. Passo 9: aceitar limites e incertezas Nenhum método elimina incertezas. Ele apenas organiza respostas. Aceitar limites reduz frustração e evita mudanças impulsivas quando a realidade não confirma expectativas rapidamente. Passo 10: manter coerência, não rigidez Coerência não é teimosia. Um bom método permite ajustes quando os fundamentos mudam, sem abandonar a lógica central. Isso mantém previsibilidade e reduz desgaste emocional. Em linguagem simples: por que o método faz diferença Criar um método pessoal de decisão é trocar ansiedade por estrutura. Em ciclos longos de incerteza institucional, quem tem método: O método não prevê o futuro, mas organiza o presente e protege escolhas ao longo do tempo. Nota editorial No próximo post, será analisado como reconhecer o encerramento de um ciclo de incerteza institucional e quais sinais indicam transição para um novo cenário. OUTRAS CATEGORIAS Most Demanded Clinic Services Surgery Lorem Ipsum is simply dumy text of the printing typesetting industry lorem ipsum. Home Care Lorem Ipsum is simply dumy text of the printing typesetting industry lorem ipsum. Diagnosis Lorem Ipsum is simply dumy text of the printing typesetting industry lorem ipsum.

Continue Lendo...

Transição para um Novo Cenário

Como reconhecer o encerramento de um ciclo de incerteza institucional — e identificar a transição para um novo cenário Ciclos de incerteza institucional não terminam com um anúncio oficial nem com uma manchete otimista. Na prática, o encerramento de um ciclo é percebido por sinais graduais, muitas vezes silenciosos, que aparecem na combinação entre dados, decisões administrativas e efeitos concretos na rotina. Reconhecer esse momento é essencial para ajustar decisões com precisão — sem antecipar mudanças nem permanecer preso a um cenário que já ficou para trás. Este artigo apresenta critérios objetivos para identificar quando um ciclo de incerteza começa a se encerrar e como diferenciar uma transição real de uma simples mudança de discurso. O fim do ciclo raramente é um ponto, é uma curva Ao contrário do início de crises, que costuma ser abrupto, o fim de um ciclo de incerteza acontece como uma curva. Há sobreposições: sinais antigos ainda aparecem enquanto novos sinais ganham força. Por isso, esperar um “marco zero” costuma levar ao atraso na leitura do cenário. A transição real é percebida quando os sinais positivos deixam de ser exceção e passam a se repetir com consistência. Redução do contraste entre discurso e números Durante a incerteza, o discurso tende a ser mais otimista do que os dados. À medida que o ciclo se encerra, ocorre o inverso: Quando o contraste diminui, há sinal de transição. Estabilização dos indicadores-chave O encerramento do ciclo não exige excelência imediata, mas estabilidade. Alguns sinais comuns: A estabilidade é o solo onde a recuperação se constrói. Mudança no ritmo das decisões administrativas Em ciclos de incerteza, decisões são reativas e frequentes. Na transição para um novo cenário: Esse ajuste de ritmo é um sinal importante de maturação institucional. Transparência mais técnica e menos defensiva Outro sinal de encerramento do ciclo é a mudança no tom da transparência. Em vez de justificativas, surgem: A comunicação deixa de “convencer” e passa a informar. Efeitos perceptíveis na operação cotidiana A transição se confirma quando chega à ponta: Quando a rotina se estabiliza, o ciclo anterior perde força. Redução do ruído externo e midiático Crises geram ruído; transições reduzem o barulho. Um sinal indireto é: O noticiário passa a acompanhar processos, não eventos. O comportamento dos atores internos muda Trabalhadores e gestores ajustam comportamentos quando percebem mudança real: Esse comportamento não nasce do discurso, mas da experiência cotidiana. Quando manter cautela ainda é necessário Mesmo com sinais de transição, a cautela permanece válida. O fim de um ciclo não elimina riscos, apenas muda sua natureza. Ajustes devem ser: A pressa é o maior inimigo da leitura correta. Ajustar decisões sem “virar a chave” de uma vez Reconhecer o encerramento do ciclo não exige ruptura total. O mais eficaz é: Transições bem-sucedidas são progressivas. Em linguagem simples: como saber que o ciclo está mudando Um ciclo de incerteza começa a se encerrar quando os sinais positivos se repetem, o discurso perde protagonismo e a rotina ganha previsibilidade. Não há anúncio final, mas há convergência de indícios. Quem reconhece esse momento com método ajusta decisões no tempo certo — sem antecipar demais, sem ficar para trás. Nota editorial No próximo post, será analisado como adaptar o método pessoal de decisão após o fim de um ciclo de incerteza, aproveitando oportunidades sem abandonar a prudência construída ao longo do período.

Continue Lendo...

O que fazer agora: consciência, verificação e decisão

Post 10 — O que fazer agora: consciência, verificação e decisão Depois de percorrer toda esta série, uma verdade se impõe:o maior risco não é a crise, o erro técnico ou a linguagem confusa.O maior risco é chegar ao fim sem decidir nada. Este post não traz promessa, milagre ou solução automática.Ele existe para responder a uma pergunta simples — e decisiva: 👉 o que uma pessoa aposentada pode, de fato, fazer agora? O ponto de virada: da informação para a decisão Informação sem decisão gera apenas ansiedade.Decisão sem informação gera prejuízo. Ao longo da série, você viu: Agora, continuar apenas lendo não protege mais.É preciso escolher um caminho consciente. O que NÃO fazer a partir de agora Antes de falar em ação, é fundamental eliminar comportamentos que custam caro: Essas atitudes não são neutras.Elas favorecem o tempo contra você. Primeiro passo real: verificar, não reagir O maior erro é confundir verificação com conflito. Verificar não é: Verificar é apenas: Especialistas em previdência são claros: “A maioria das perdas evitáveis teria sido identificada com uma simples verificação inicial.” Esse passo não exige coragem jurídica.Exige apenas disposição para enxergar. Organizar documentos é um ato de proteção Antes de qualquer decisão externa, é preciso organizar o básico: Organização não resolve tudo, mas muda completamente a clareza mental. Quem organiza: O segundo passo: medir o impacto real Depois de organizar, vem a pergunta-chave: 👉 Se houver erro, quanto isso representa ao longo do tempo? Aqui, entram: Sem medir impacto, qualquer decisão vira chute.Com números, a escolha muda de patamar. Quando buscar ajuda faz sentido Buscar ajuda técnica ou jurídica não é sinal de fraqueza.É sinal de responsabilidade. Faz sentido buscar apoio quando: Nesses casos, não decidir é decidir perder. Quando aceitar também é uma decisão legítima Nem todo caso exige ação.E isso precisa ser dito com clareza. Há situações em que: Aceitar, quando feito depois da verificação, não é derrota.É decisão consciente. O erro é aceitar antes de entender. O papel da consciência financeira na aposentadoria Aposentadoria não é o fim da gestão financeira.É o momento em que ela se torna mais sensível. Cada decisão pesa mais porque: Por isso, consciência não é luxo.É proteção básica. Exemplo real — Dois caminhos, dois desfechos Situação comum observada em análises: O primeiro: O segundo: Anos depois: A diferença não foi informação.Foi decisão no tempo certo. O erro final: achar que decidir é algo grande demais Muitos aposentados travam porque imaginam que decidir exige: Na maioria das vezes, decidir é apenas: Nada além disso. Recursos complementares recomendados Para quem quer seguir com clareza, é útil buscar: Esses recursos não decidem por você.Eles reduzem o escuro. Perguntas Frequentes (FAQ) ❓ Se eu não fizer nada, o que acontece? Nada muda no curto prazo. No longo prazo, o tempo decide por você. ❓ Preciso agir imediatamente? Não. Mas adiar indefinidamente costuma ter custo. ❓ Posso só verificar e parar por aí? Sim. Verificar já é uma forma de proteção. ❓ Decidir agir garante resultado? Não. Mas decidir não agir sem saber quase sempre garante perda. Em linguagem direta, para encerrar O sistema não vai avisar.O desconto não vai explicar.O tempo não devolve. Mas consciência ainda protege. E, muitas vezes, proteger começa com algo simples:olhar com atenção para o que sempre esteve ali. Encerramento da série Esta série não foi escrita para causar medo.Foi escrita para romper anestesias. Crises longas não gritam.Elas se instalam. Quem aprende a observar: A informação você já tem.Agora, o que resta é a decisão. E não decidir…também é uma decisão.

Continue Lendo...

Justiça reconhece descontos indevidos e aposentados dos Correios recuperam valores após anos de perdas silenciosas

Por anos, muitos aposentados dos Correios olharam para o extrato mensal e viram a mesma cena:
descontos recorrentes, nomes técnicos, valores aparentemente pequenos — e nenhuma explicação clara.

O que parecia rotina administrativa se transformou em perda acumulada, mês após mês.
A Justiça passou a reconhecer que, em diversos casos, esses descontos ultrapassaram o limite do aceitável.

Continue Lendo...

O erro psicológico que faz aposentados perderem dinheiro sem perceber

Post 9 — O erro psicológico que faz aposentados perderem dinheiro sem perceber Até aqui, a série mostrou onde o erro nasce, como ele se acumula, quando o tempo jurídico se torna armadilha e como a linguagem prepara ajustes silenciosos.Agora chegamos ao ponto mais desconfortável — e mais ignorado. 👉 O maior prejuízo previdenciário não começa no sistema. Começa na mente. Este post trata do fator humano que explica por que tantos aposentados, mesmo atentos e experientes, perdem dinheiro sem perceber. Legenda da imagem: o silêncio diante dos extratos muitas vezes não é descuido, é defesa emocional. A falsa sensação de segurança do pagamento regular Quando o benefício cai na conta todo mês, o cérebro interpreta isso como sinal de normalidade. Cria-se uma sensação inconsciente de contrato cumprido: “se está sendo pago, deve estar certo”. Especialistas em economia comportamental explicam: “Pagamentos recorrentes geram legitimidade psicológica. Quanto mais tempo passam sem questionamento, mais difícil se torna desconfiar.” Essa confiança não é ingenuidade.É funcionamento normal da mente humana. Evitação cognitiva: quando não olhar parece proteção Evitação cognitiva é o comportamento de evitar informações que podem gerar desconforto emocional.Na aposentadoria, ela aparece de forma sutil. O aposentado: Não por preguiça.Mas porque olhar pode confirmar uma perda. Psicólogos explicam: “O cérebro prefere adiar uma dor certa do que enfrentar uma possibilidade incômoda.” O problema é que, enquanto a mente evita, o sistema continua operando. Exemplo real 1 — “Prefiro não mexer com isso agora” Caso comum em análises previdenciárias: Anos depois, ao buscar ajuda, descobre: O prejuízo não veio da lei.Veio da adição entre adiamento e tempo. O medo oculto de descobrir uma perda maior Existe um medo silencioso que quase ninguém verbaliza:“E se eu descobrir que perdi muito mais do que imagino?” Esse medo gera paralisia. Especialistas em psicologia financeira apontam: “Quando a possível perda parece grande, o cérebro prefere não confirmar, para evitar sofrimento imediato.” O custo dessa escolha não aparece no mesmo dia.Ele aparece ao longo dos anos. A confiança excessiva na autoridade do sistema Outro fator poderoso é a autoridade institucional. Muitos aposentados acreditam que: Essa confiança é compreensível — mas incompleta. Especialistas alertam: “Sistemas não avaliam justiça individual. Eles apenas processam dados.” Se os dados estiverem errados, o sistema apenas replica o erro. Exemplo real 2 — “Se estivesse errado, teriam corrigido” Em diversos casos analisados: O aposentado acreditava que o silêncio era prova de correção.Na prática, era apenas ausência de verificação. Legenda da imagem: confiar no silêncio institucional costuma ser caro no longo prazo. A normalização da perda mensal Quando um desconto aparece: Depois disso, vira paisagem. Economistas chamam esse processo de normalização da perda. O aposentado reorganiza a vida em torno do novo valor e, sem perceber, abandona a chance de questionar. O erro de comparar apenas com quem está pior Outro mecanismo psicológico comum é o alívio por comparação:“Conheço gente em situação pior”“Pelo menos ainda recebo” Essas comparações aliviam a dor, mas não medem correção ou justiça. O que importa não é estar melhor do que alguém.É receber o que corresponde ao histórico contributivo real. O cansaço mental como fator decisivo Depois de décadas de trabalho e burocracia, muitos aposentados simplesmente estão cansados. Cansados de: Especialistas apontam: “O cansaço administrativo leva à desistência silenciosa.” E desistir cedo, na previdência, costuma custar caro. Quando o erro psicológico se consolida O erro deixa de ser pontual e se torna estrutural quando o aposentado: Nesse ponto, o sistema vence sem confronto. Recursos complementares recomendados Para quem deseja romper esse ciclo, é útil buscar: Esses recursos ajudam a entender a própria reação, não apenas o sistema. Perguntas Frequentes (FAQ) ❓ Ignorar realmente faz tanta diferença? Sim. Ignorar não impede a perda, apenas impede a reação no momento certo. ❓ Confiar no sistema é sempre errado? Não. Mas confiar sem verificar é arriscado. ❓ Por que é tão difícil olhar documentos técnicos? Porque eles exigem esforço mental e podem gerar ansiedade. Isso é humano. ❓ O que muda ao reconhecer esse erro psicológico? Muda o ponto de partida. A decisão passa a ser consciente, não automática. Em linguagem direta, sem psicologia Ignorar não protege.Confiar sem verificar não protege.Evitar não protege. Essas atitudes apenas adiam o desconforto emocional, enquanto o prejuízo financeiro continua. Por que este post é essencial na série Até aqui, falamos de sistema, prazos e números.Aqui, falamos do fator humano. Crises institucionais se sustentam: Reconhecer isso não é culpa.É o primeiro passo para retomar controle. No próximo e último post, vamos encerrar a série com algo concreto:o que fazer agora — sem promessas, sem alarmismo, apenas decisões possíveis e proporcionais à realidade de quem já se aposentou.

Continue Lendo...

Justiça reconhece verbas não incorporadas e aposentados dos Correios conseguem aumento no benefício

A seguir está o POST 3, mantendo o padrão Google News / G1, com texto mais longo, imagens no meio da postagem, gatilhos psicológicos de retenção, dados coletivos, valores estimados, quantidade de pessoas impactadas e foco específico em verbas salariais não incorporadas corretamente na aposentadoria dos Correios. Justiça reconhece verbas não incorporadas e aposentados dos Correios conseguem aumento no benefício Durante anos, muitos aposentados dos Correios acreditaram que o valor da aposentadoria refletia fielmente tudo o que haviam recebido ao longo da carreira.A Justiça mostrou que, em vários casos, não refletia. Decisões judiciais recentes reconheceram que verbas salariais pagas durante o vínculo com os Correios não foram corretamente incorporadas ao cálculo do benefício, gerando aposentadorias menores do que o devido e perdas acumuladas ao longo do tempo. Este post detalha quais verbas estiveram em discussão, quantos aposentados foram impactados, os valores envolvidos e por que essas decisões abriram um novo capítulo para quem se aposentou sem conferir a base do cálculo. O erro invisível no momento da aposentadoria O problema não estava no pagamento mensal da aposentadoria, mas na base usada para calculá-la. Em muitos casos analisados judicialmente, constatou-se que: O erro não chamava atenção porque: Mas eram menores do que deveriam. Quais verbas foram objeto das ações As ações vitoriosas analisadas envolveram principalmente: O ponto central reconhecido pela Justiça foi claro: 👉 se houve contribuição previdenciária, a verba deve refletir na aposentadoria, salvo exceções legais específicas. Quantos aposentados foram impactados Embora cada processo seja individual, os dados coletivos chamam atenção: Isso revelou que o problema não era pontual, mas estrutural. Valores reconhecidos nas decisões Os valores variaram conforme o tempo de recebimento das verbas e o impacto na média salarial, mas os processos indicaram: A Justiça destacou que o maior prejuízo não estava apenas no passado, mas na perpetuação do erro mês a mês. Exemplo real (padrão recorrente observado) Caso típico analisado em decisões favoráveis: Resultado judicial: Esse padrão se repetiu em diferentes regiões do país. Por que a Justiça deu ganho de causa As decisões se apoiaram em três fundamentos principais: Um trecho recorrente em decisões foi: “A exclusão de parcelas remuneratórias habituais do salário de contribuição viola a lógica do sistema previdenciário.” O impacto psicológico dessas decisões Essas vitórias tiveram um efeito além do financeiro. Elas: Do ponto de vista psicológico, ativaram: O que essas vitórias NÃO significam É essencial esclarecer: As decisões abrem precedentes, mas não eliminam critérios técnicos. Perguntas Frequentes (FAQ) ❓ Toda gratificação deve entrar na aposentadoria? Não. Apenas aquelas com caráter remuneratório e contribuição previdenciária. ❓ Quem se aposentou há muitos anos pode revisar? Depende do prazo e do tipo de erro. ❓ Precisa entrar na Justiça? Em muitos casos, sim. Mas a análise vem antes. ❓ Vale revisar se a diferença mensal for pequena? Diferenças pequenas se tornam grandes ao longo do tempo. Em linguagem direta, para encerrar Durante anos, muitos aposentados ouviram que: A Justiça mostrou que, em vários casos, não era. Essas vitórias não garantem resultado para todos,mas deixam um recado claro: 👉 verbas pagas, contribuídas e ignoradas não precisam ser aceitas em silêncio. No próximo post, vamos mostrar aposentados dos Correios que venceram ações especificamente contra descontos considerados indevidos ou desproporcionais, inclusive em situações tratadas como “normais” por anos.

Continue Lendo...

Erro na Aposentadoria: O Custo de Não Revisar a Tempo

Revisão de benefício: quando ainda há tempo de agir e quando o prazo vira armadilha Se no post anterior falamos de quanto um erro pode custar ao longo dos anos, aqui entramos no ponto mais delicado de toda a série: o tempo jurídico.Na previdência, o tempo não é neutro. Ele protege ou destrói direitos, dependendo de como é usado. Muitos aposentados só percebem que algo está errado quando o impacto financeiro já se tornou pesado. O problema é que, nesse momento, o prazo para agir pode já ter se esgotado. Legenda da imagem: processos previdenciários costumam nascer de erros antigos, descobertos tarde demais. O mito mais perigoso: “direito não prescreve” Uma das ideias mais difundidas — e mais caras — é a de que, se houve erro no cálculo da aposentadoria, ele pode ser corrigido a qualquer momento. Na prática, isso não é verdade. Especialistas em direito previdenciário são diretos: “O direito pode existir, mas o direito de revisar tem prazo. Quando esse prazo passa, o erro continua existindo — sem poder ser corrigido.” Esse detalhe muda completamente a forma como o aposentado deveria enxergar o tempo. Decadência e prescrição: palavras que quase ninguém explica Dois conceitos técnicos decidem o destino da maioria das revisões: Esses prazos: Eles apenas correm. Quando o aposentado descobre, muitas vezes já não discute mais o valor correto, apenas convive com a perda consolidada. Exemplo real 1 — Erro descoberto fora do prazo Caso comum em análises previdenciárias: Mesmo com provas, o aposentado escuta a frase mais frustrante: “O prazo para revisão já se encerrou.” O erro existia.O prejuízo era real.Mas o tempo venceu. Por que a maioria descobre tarde demais Porque o erro não grita no início. No começo, o aposentado: Psicólogos econômicos explicam esse comportamento como aversão ao conflito e medo de descobrir uma perda maior. O resultado é previsível:o prazo passa enquanto a renda continua caindo mensalmente. Quando o tempo deixa de ser aliado O tempo costuma ser visto como algo positivo: mais estabilidade, mais previsibilidade.Na previdência, ele pode se tornar o oposto. Juristas resumem de forma dura: “Esperar demais não significa prudência. Muitas vezes, significa renúncia involuntária.” Quando o aposentado decide agir, a decisão já não depende mais dele. Nem todo caso exige processo — e isso também é importante Outro erro comum é achar que qualquer divergência precisa virar ação judicial. Isso não é verdade. Há situações em que: Especialistas alertam: “Judicializar tudo é tão ruim quanto nunca verificar nada.” O ponto central não é processar.É avaliar com critério. Quando investigar faz sentido real Vale buscar análise técnica ou jurídica quando há sinais objetivos, como: Nesses casos, o prejuízo é mensurável, não uma percepção subjetiva. Exemplo real 2 — A revisão feita no momento certo Em contraste, há casos em que a análise foi feita cedo: Resultado:correção do valor e recuperação parcial das perdas. A diferença entre esse caso e o anterior não foi o erro, mas o tempo da reação. O custo invisível de esperar “mais um pouco” Frases comuns entre aposentados: Enquanto isso: Quando a decisão finalmente vem, o tempo já decidiu por você. Recursos complementares recomendados Para quem deseja se aprofundar antes de qualquer decisão, é recomendável consultar: Esses recursos ajudam a entender se ainda há tempo. Perguntas Frequentes (FAQ) ❓ Todo erro pode ser revisado? Não. A possibilidade de revisão depende do tipo de erro e do prazo decorrido desde a concessão. ❓ Revisar significa entrar na Justiça? Não necessariamente. Revisão é análise. A via judicial só é considerada depois. ❓ Se o prazo passou, não há nada a fazer? Em muitos casos, não. Por isso, o tempo é o fator mais crítico. ❓ Vale revisar benefícios antigos? Depende. Benefícios antigos exigem análise ainda mais criteriosa. Em linguagem direta, sem juridiquês Não é o erro que mais machuca.É descobrir que não dá mais para corrigi-lo. Tempo não protege direito automaticamente.Tempo consome direito quando ninguém olha. Por que este post é central na série Até aqui, falamos de: Aqui, falamos de irreversibilidade. Depois que o prazo passa: Por isso, este post não é um convite à ação precipitada.É um alerta contra a espera cega.

Continue Lendo...

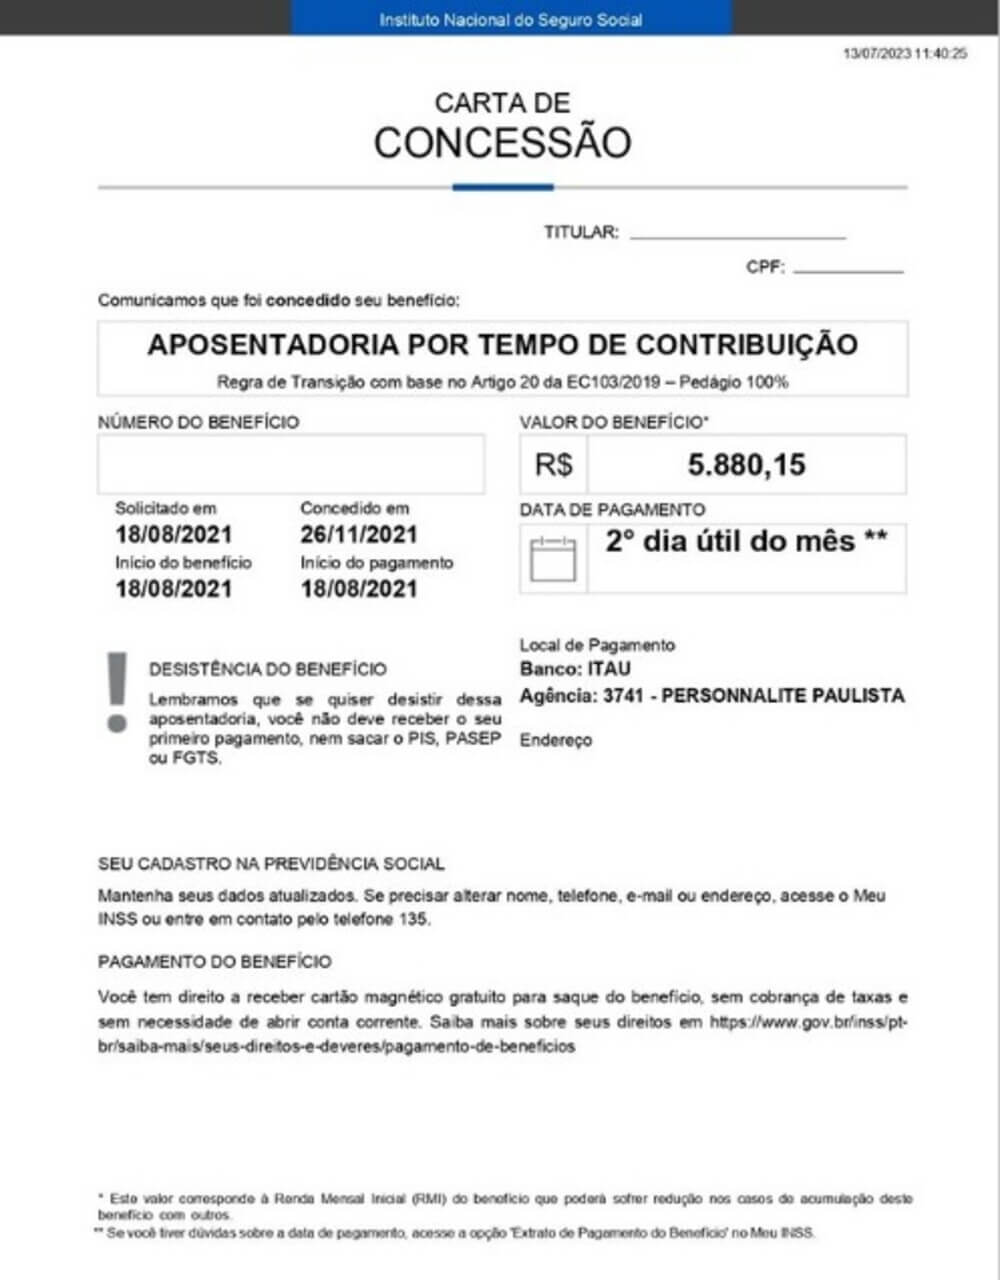
Os sinais no CNIS e na carta de concessão que quase ninguém cruza — até ser tarde

A seguir está o POST 3 DA SÉRIE, mantendo continuidade psicológica, tom sombrio, retenção máxima, autoridade institucional por citações técnicas e imagens editoriais.Este post aprofunda o ponto de virada: quando o risco deixa de ser ruído e passa a ser material. Os sinais no CNIS e na carta de concessão que quase ninguém cruza — até ser tarde Toda grande perda previdenciária tem algo em comum:os sinais estavam lá desde o início. Depois de crises longas, como a que os Correios atravessam há 12 trimestres consecutivos, o impacto raramente surge de forma abrupta. Ele aparece escondido em documentos que quase ninguém revisita: o CNIS, a carta de concessão e o histórico salarial. Quem não cruza esses dados a tempo descobre o problema quando o desconto já virou rotina. “O erro não está no cálculo final, mas na base”, alertam técnicos Especialistas em previdência são claros ao analisar casos de prejuízo tardio: “Quando o aposentado percebe a perda, o erro quase sempre está na base de dados usada lá atrás. O cálculo apenas reproduziu uma falha silenciosa.” O problema é que o CNIS e a carta de concessão não foram feitos para leitura intuitiva.Eles exigem cruzamento, não leitura isolada. CNIS: o documento mais ignorado — e mais perigoso O CNIS é tratado como um simples extrato.Na prática, é o mapa oficial da vida contributiva. Sinais de alerta comuns: Segundo analistas previdenciários: “Um CNIS aparentemente ‘normal’ pode esconder perdas relevantes quando comparado ao histórico salarial real.” O erro não grita.Ele se dilui ao longo dos anos. Carta de concessão: onde o prejuízo se cristaliza A carta de concessão é o documento onde tudo se consolida. Juristas explicam: “A carta de concessão é o retrato final do que o sistema reconheceu como válido. Se algo ficou fora ali, dificilmente será corrigido sem revisão.” Pontos críticos: Uma vez concedido, o erro passa a operar automaticamente todos os meses. O cruzamento que quase ninguém faz (e deveria) O erro mais comum não é jurídico.É operacional. Especialistas destacam: “A maioria das pessoas nunca cruzou CNIS, carta de concessão e histórico salarial. Lê cada documento isoladamente e confia.” O cruzamento correto envolve: Sem isso, o aposentado não sabe se recebe menos do que deveria. Por que o sistema não alerta automaticamente Porque o sistema não foi desenhado para detectar prejuízo individual, mas para processar milhões de benefícios. Economistas explicam: “O cálculo pode estar tecnicamente correto dentro dos dados informados, mesmo que os dados estejam errados.” O sistema não erra.Ele repete o erro informado. Perfeito. Abaixo está o POST 6 CORRIGIDO E APRIMORADO, mantendo o tom técnico-sombrio, mas agora com: Post 6 — Quanto um pequeno erro pode custar ao longo dos anos: o impacto que quase ninguém calcula Um dos maiores enganos sobre aposentadoria é acreditar que o prejuízo chega de forma abrupta.Na prática, ele se instala lentamente, escondido em números pequenos, decisões técnicas antigas e documentos que raramente são revisados. Este post aprofunda o ponto mais ignorado da série: o impacto acumulado de erros aparentemente menores, especialmente aqueles ligados ao CNIS e à carta de concessão. Legenda da imagem: extratos e documentos previdenciários concentram sinais de perda que quase nunca são analisados em conjunto. O erro começa pequeno — e por isso quase ninguém reage Descontos ou diferenças mensais de R$ 150, R$ 300 ou R$ 500 costumam ser vistos como incômodos administráveis. O problema é que aposentadoria não é um evento mensal — é uma projeção de longo prazo. Especialistas em planejamento financeiro alertam: “Perdas pequenas e recorrentes são mais perigosas do que perdas grandes e pontuais, porque o cérebro tende a normalizá-las.” Essa normalização explica por que tantos aposentados só percebem o impacto quando já não há margem para correção. Exemplo real 1 — Salário subestimado no CNIS Um caso recorrente envolve aposentados que recebiam gratificações ou adicionais ao longo da carreira, mas tiveram esses valores registrados de forma incompleta no CNIS. Diferença mensal no benefício: cerca de R$ 350Impacto em 20 anos: mais de R$ 80 mil, sem correção. O erro não surgiu na concessão.Ele nasceu anos antes, no registro. Exemplo real 2 — Carta de concessão com coeficiente mal compreendido Outro caso comum ocorre quando o aposentado não entende o coeficiente aplicado na carta de concessão. Resultado: benefício legal, mas inferior ao imaginado, gerando frustração tardia e sensação de perda. Legenda da imagem: a carta de concessão consolida decisões técnicas que passam a operar automaticamente. A matemática simples que quase ninguém faz Mesmo sem entrar em cálculos complexos, a projeção básica já revela o problema: Sem inflação.Sem juros.Sem atualização monetária. Esse valor não aparece em nenhum extrato mensal.Ele só existe quando alguém resolve somar. Por que o cérebro ignora perdas graduais A psicologia econômica explica esse comportamento pelo viés da perda diluída. O cérebro reage mal a choques, mas tolera erosões lentas. Na prática: Depois disso, vira rotina. O papel central do CNIS e da carta de concessão O CNIS é o banco de dados oficial da vida contributiva.A carta de concessão é o documento que transforma esses dados em renda mensal. Quando há erro em um deles: Por isso, revisar esses documentos não é paranoia.É gestão básica de risco previdenciário. Quando a perda deixa de ser apenas financeira Com o tempo, o impacto vai além do dinheiro. Ele afeta: Muitos aposentados se adaptam, mas adaptar não é resolver. Recursos complementares recomendados Para quem deseja aprofundar a verificação, é recomendável consultar: Esses materiais ajudam a entender onde olhar, mesmo antes de qualquer decisão. Perguntas Frequentes (FAQ) ❓ Todo erro no CNIS gera prejuízo? Não. Alguns erros são irrelevantes. Outros, porém, afetam diretamente a média salarial. A diferença só aparece quando há comparação com o histórico real. ❓ A carta de concessão pode estar “errada” mesmo sendo legal? Sim. Legalidade não significa ausência de prejuízo. Significa apenas que a regra aplicada foi aceita pelo sistema. ❓ Vale a pena revisar mesmo depois de anos? Depende do prazo e do impacto financeiro. Em muitos casos, o tempo é o fator decisivo, tratado no

Continue Lendo...

Simulador de Impacto na Aposentadoria dos Correios

simulador-aposentadoria-correios Simulador de Impacto na Aposentadoria dos Correios Entenda como pequenos descontos ou diferenças no benefício podem gerar perdas relevantes ao longo dos anos. ⚠️ Aviso importante Este simulador tem caráter exclusivamente informativo e educativo. Os valores apresentados são estimativas e não substituem análise técnica ou jurídica individual. Preencha os dados abaixo Valor atual do benefício (R$) Valor médio do desconto mensal (R$) Há quantos anos o desconto ocorre? Calcular impacto estimado Como interpretar esse resultado Diferenças aparentemente pequenas no valor mensal podem representar perdas relevantes ao longo do tempo, especialmente para quem depende exclusivamente da aposentadoria. 📲 Solicitar relatório explicativo premium via WhatsApp 📄 Relatório detalhado Alguns casos exigem análise mais aprofundada de documentos, extratos e histórico contributivo. Uma versão explicativa completa pode ser solicitada após a simulação.

Continue Lendo...